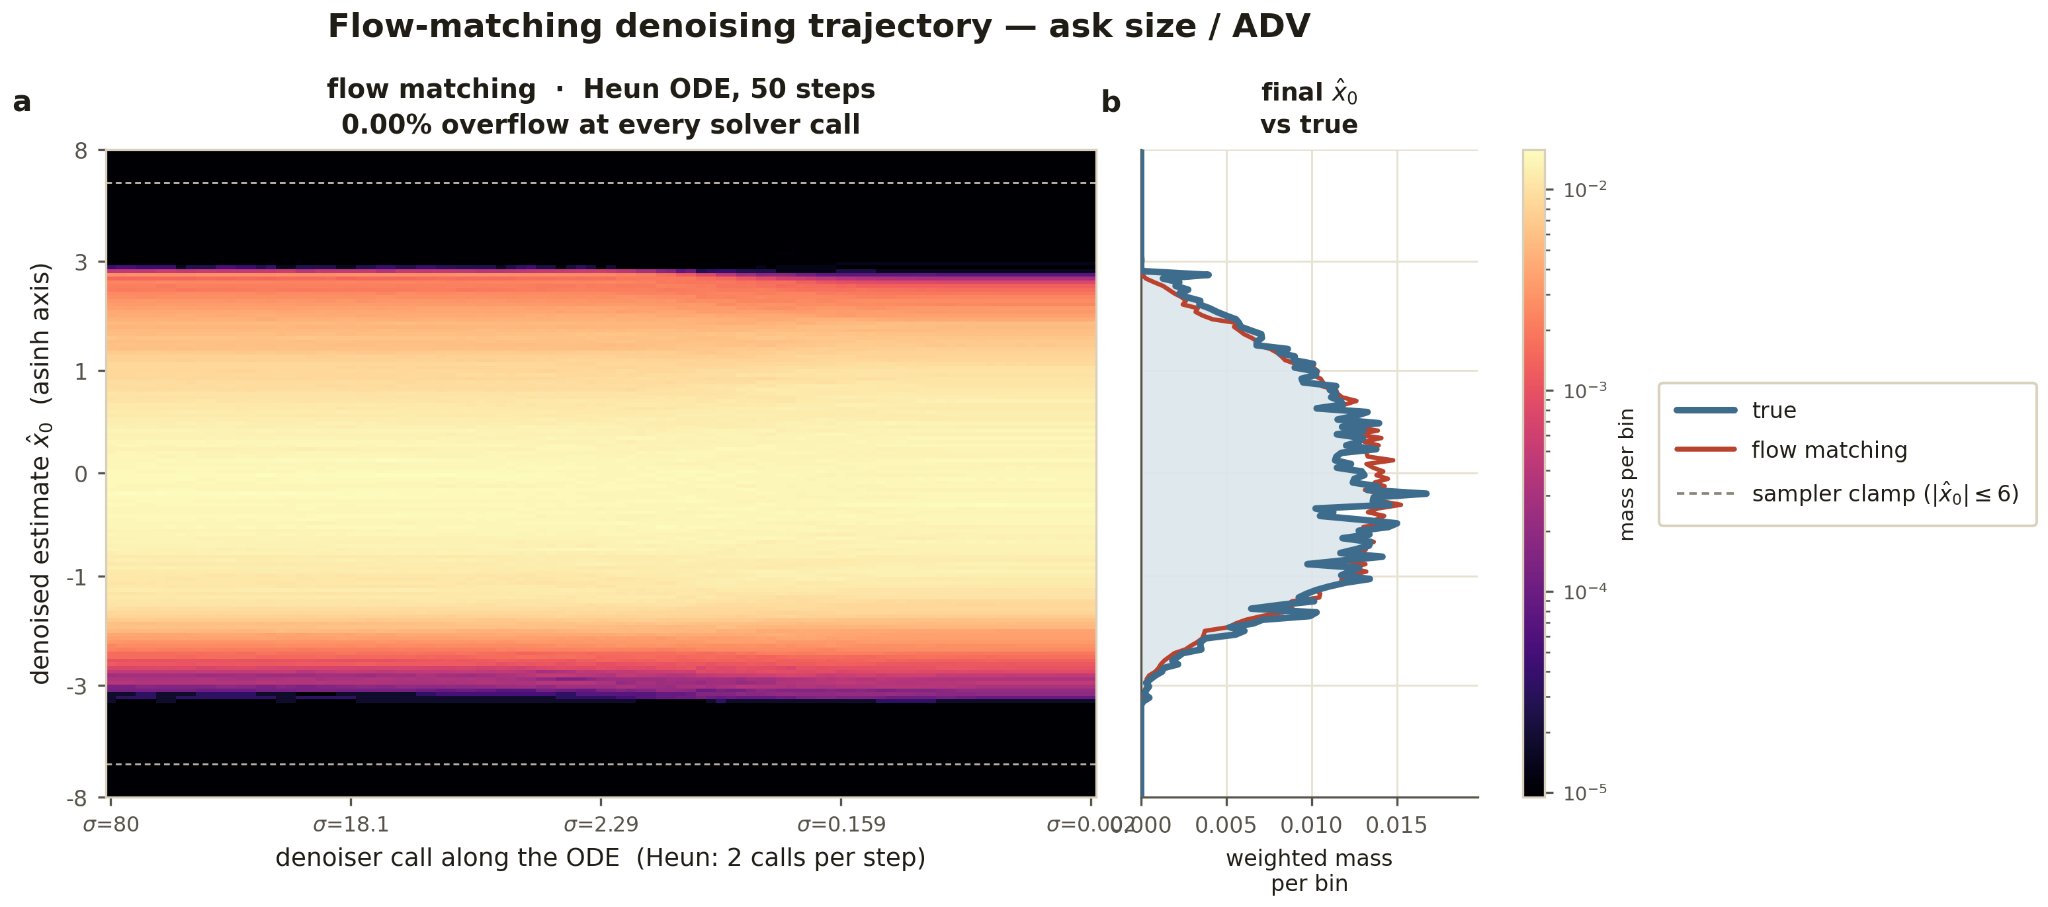
Jane Street 实验记录:自回归扩散模型生成订单簿事件价格预测模型回答的问题通常是:给定一段订单簿事件流,某个标的的价格接下来会怎么走。Jane Street 2026 年夏季实习生项目里的一个研究课题换了个问法:能不能让模型直接生成订单簿事件本身,包括挂单、撤单、成交,以及它们到达交易所的时间。这项实验由研究实习生 Kavish 完成,训练数据是四年的美股逐笔数据,每行包含时间戳、价格、事件类型(成交、挂单、…2026/10/10AI机器学习生成模型量化金融