11 月 13 日,美联储发布 11 月号《金融稳定报告》(Financial Stability Report)。随报告发布的市场风险调查里,23 位来自经纪商、银行、投资基金和咨询机构的市场人士中,87% 把人工智能列为美国金融稳定的突出风险,半年前的春季调查中这一比例为 50%。AI 在这份半年一度的调查中首次升至首位。两天后的 11 月 16 日,理事迈克尔·巴尔(Michael S. Barr)在米兰举行的 ACM 金融 AI 国际会议上补了一个数字:规模最大的七家 AI 公司表内债务 2026 年增长显著,年底前预计超过 8000 亿美元。
这些数字并排放在一起,量级只是其中一半。报告用了一整个专栏(Box 2.2「Leverage in the Data Center Buildout」,数据中心建设的杠杆)拆解另一半:钱从哪里来、经过谁的手、以什么法律形式沉淀,以及风险最终落在谁的资产负债表上。
先把数字对齐
报告给出的关键读数如下,口径逐项标注:
| 指标 | 数值 | 口径 |
|---|---|---|
| 先进计算相关债务发行 | 逾 6800 亿美元(至 2026 年 10 月) | 含公募发行与可追踪的 144A 私募,不含 4(a)(2) 私下配售 |
| 2023 年全年同口径发行 | 1300 亿美元 | 五倍差距的对照基数 |
| 占非金融投资级公司债发行比例 | 2023 年不足 6%,2026 年约 31% | 发行流量占比 |
| 先进计算相关公共债务存量 | 逾 1.1 万亿美元(2026 年 10 月) | 公开市场存量 |
| 尚未起租的租约 | 逾 1 万亿美元 | 未贴现合同价值 |
| 照付不议合同与残值担保等 | 逾 2 万亿美元 | 未贴现,与表内债务不可直接相加 |
| 大型银行控股公司相关敞口 | 接近 1 万亿美元 | 覆盖大型科技公司、数据中心开发商、专用融资载体与公用事业公司 |
| 七大 AI 公司表内债务 | 年底前预计超 8000 亿美元 | 巴尔 11 月 16 日演讲 |
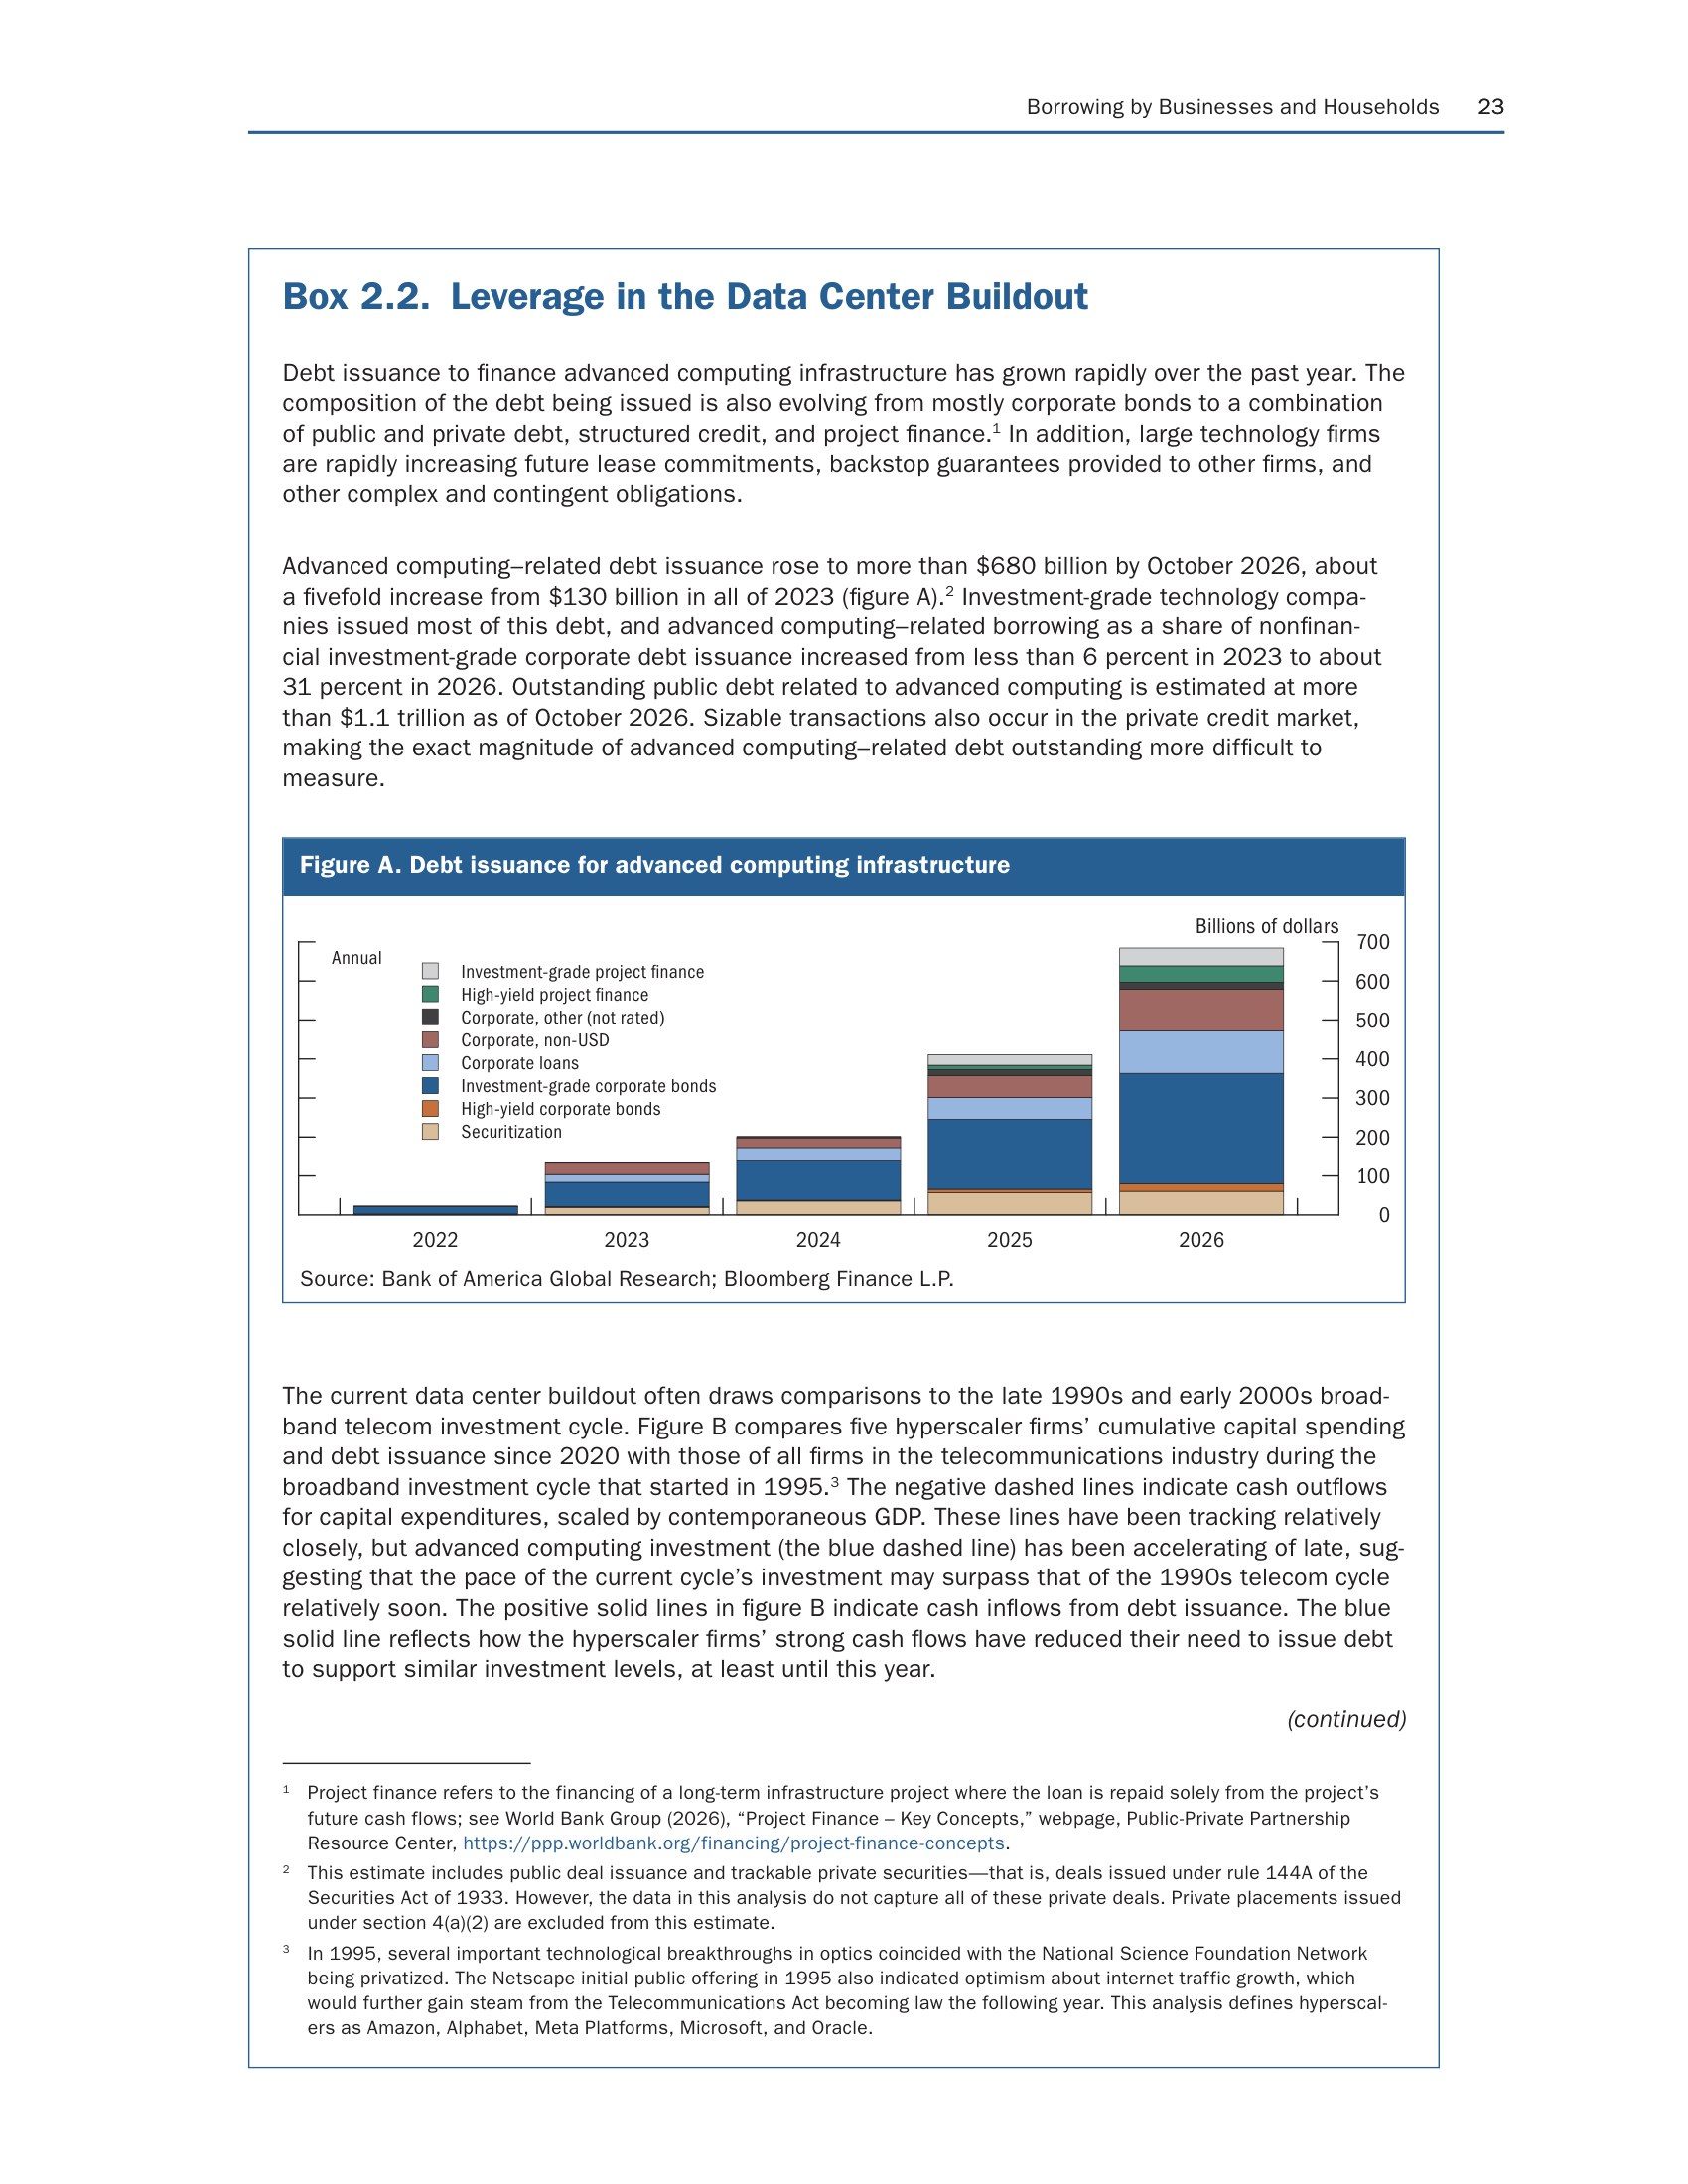
发行主体以投资级科技公司为主,债务构成也在变化:早期以公司债为主,如今公募债、私募债、结构化信贷与项目融资多路并用。项目融资指还款完全依赖项目未来现金流的长期基建贷款,数据中心这类单一用途资产是其典型场景。私募信贷市场的交易规模可观,美联储据此说明,先进计算相关债务的真实存量比 1.1 万亿美元的公开市场读数更难完整测量。
租约、担保、股权:循环融资的三条线
报告对融资结构的拆解可以归纳成三条相互咬合的线。
第一条线是租约。超大规模云厂商与第三方数据中心开发商签订长期容量租约,开发商拿着这份租约作为信用依据,向银行、债券市场和私募信贷基金融资建设数据中心。租约在起租前不计入云厂商的表内负债,这正是「尚未起租的租约」突破 1 万亿美元的含义:云厂商的采购承诺,变成了别人资产负债表上的债务。
第二条线是担保。GPU 厂商为购卡方提供 GPU 抵押品的残值担保,AI 公司据此获得借款买卡。设备残值由卖方兜底,贷款方的风险计量被这种或有承诺改写,而担保本身同样停留在卖方表外。照付不议合同(take-or-pay,无论是否实际使用都需付款)与残值担保合计的未贴现价值超过 2 万亿美元。
第三条线是股权。云厂商和 GPU 厂商对这些融资对象再叠加股权投资,报告将这组安排直接称为「循环融资」(circular financing):设备卖方增信买家,买家举债采购,卖方再持有买家股权,资金与风险在同一圈参与者内部流转。
风险落在谁的资产负债表
报告接着回答了持有人结构的问题。云厂商与 GPU 厂商的表内债务,主要由共同基金、养老金和保险公司持有;大量表外安排通过专用融资载体(SPE)落地,这些载体同时发行优先级与次级档债务,风险更高的次级档和股权档流向高收益债基金、人寿保险公司、BDC(业务发展公司)和私募债工具。美国大型银行控股公司对大型科技公司、数据中心开发商、相关 SPE、私募信贷载体与公用事业公司的敞口接近 1 万亿美元,这部分已纳入年度监管压力测试。
美联储的判断有两面。一面是缓冲:大型科技公司深度介入这些融资链,在下行期可能自己吸收损失,减轻冲击向金融系统其余部分的传导。另一面是集中:这些公司的真实经济敞口可能远大于表内负债所示。报告在正文中把数据中心建设涉及的各参与方、公开信贷市场、私人放贷方与专用融资载体之间的复杂关联,列为需要密切监测的结构性脆弱点。
1995 年的电信线
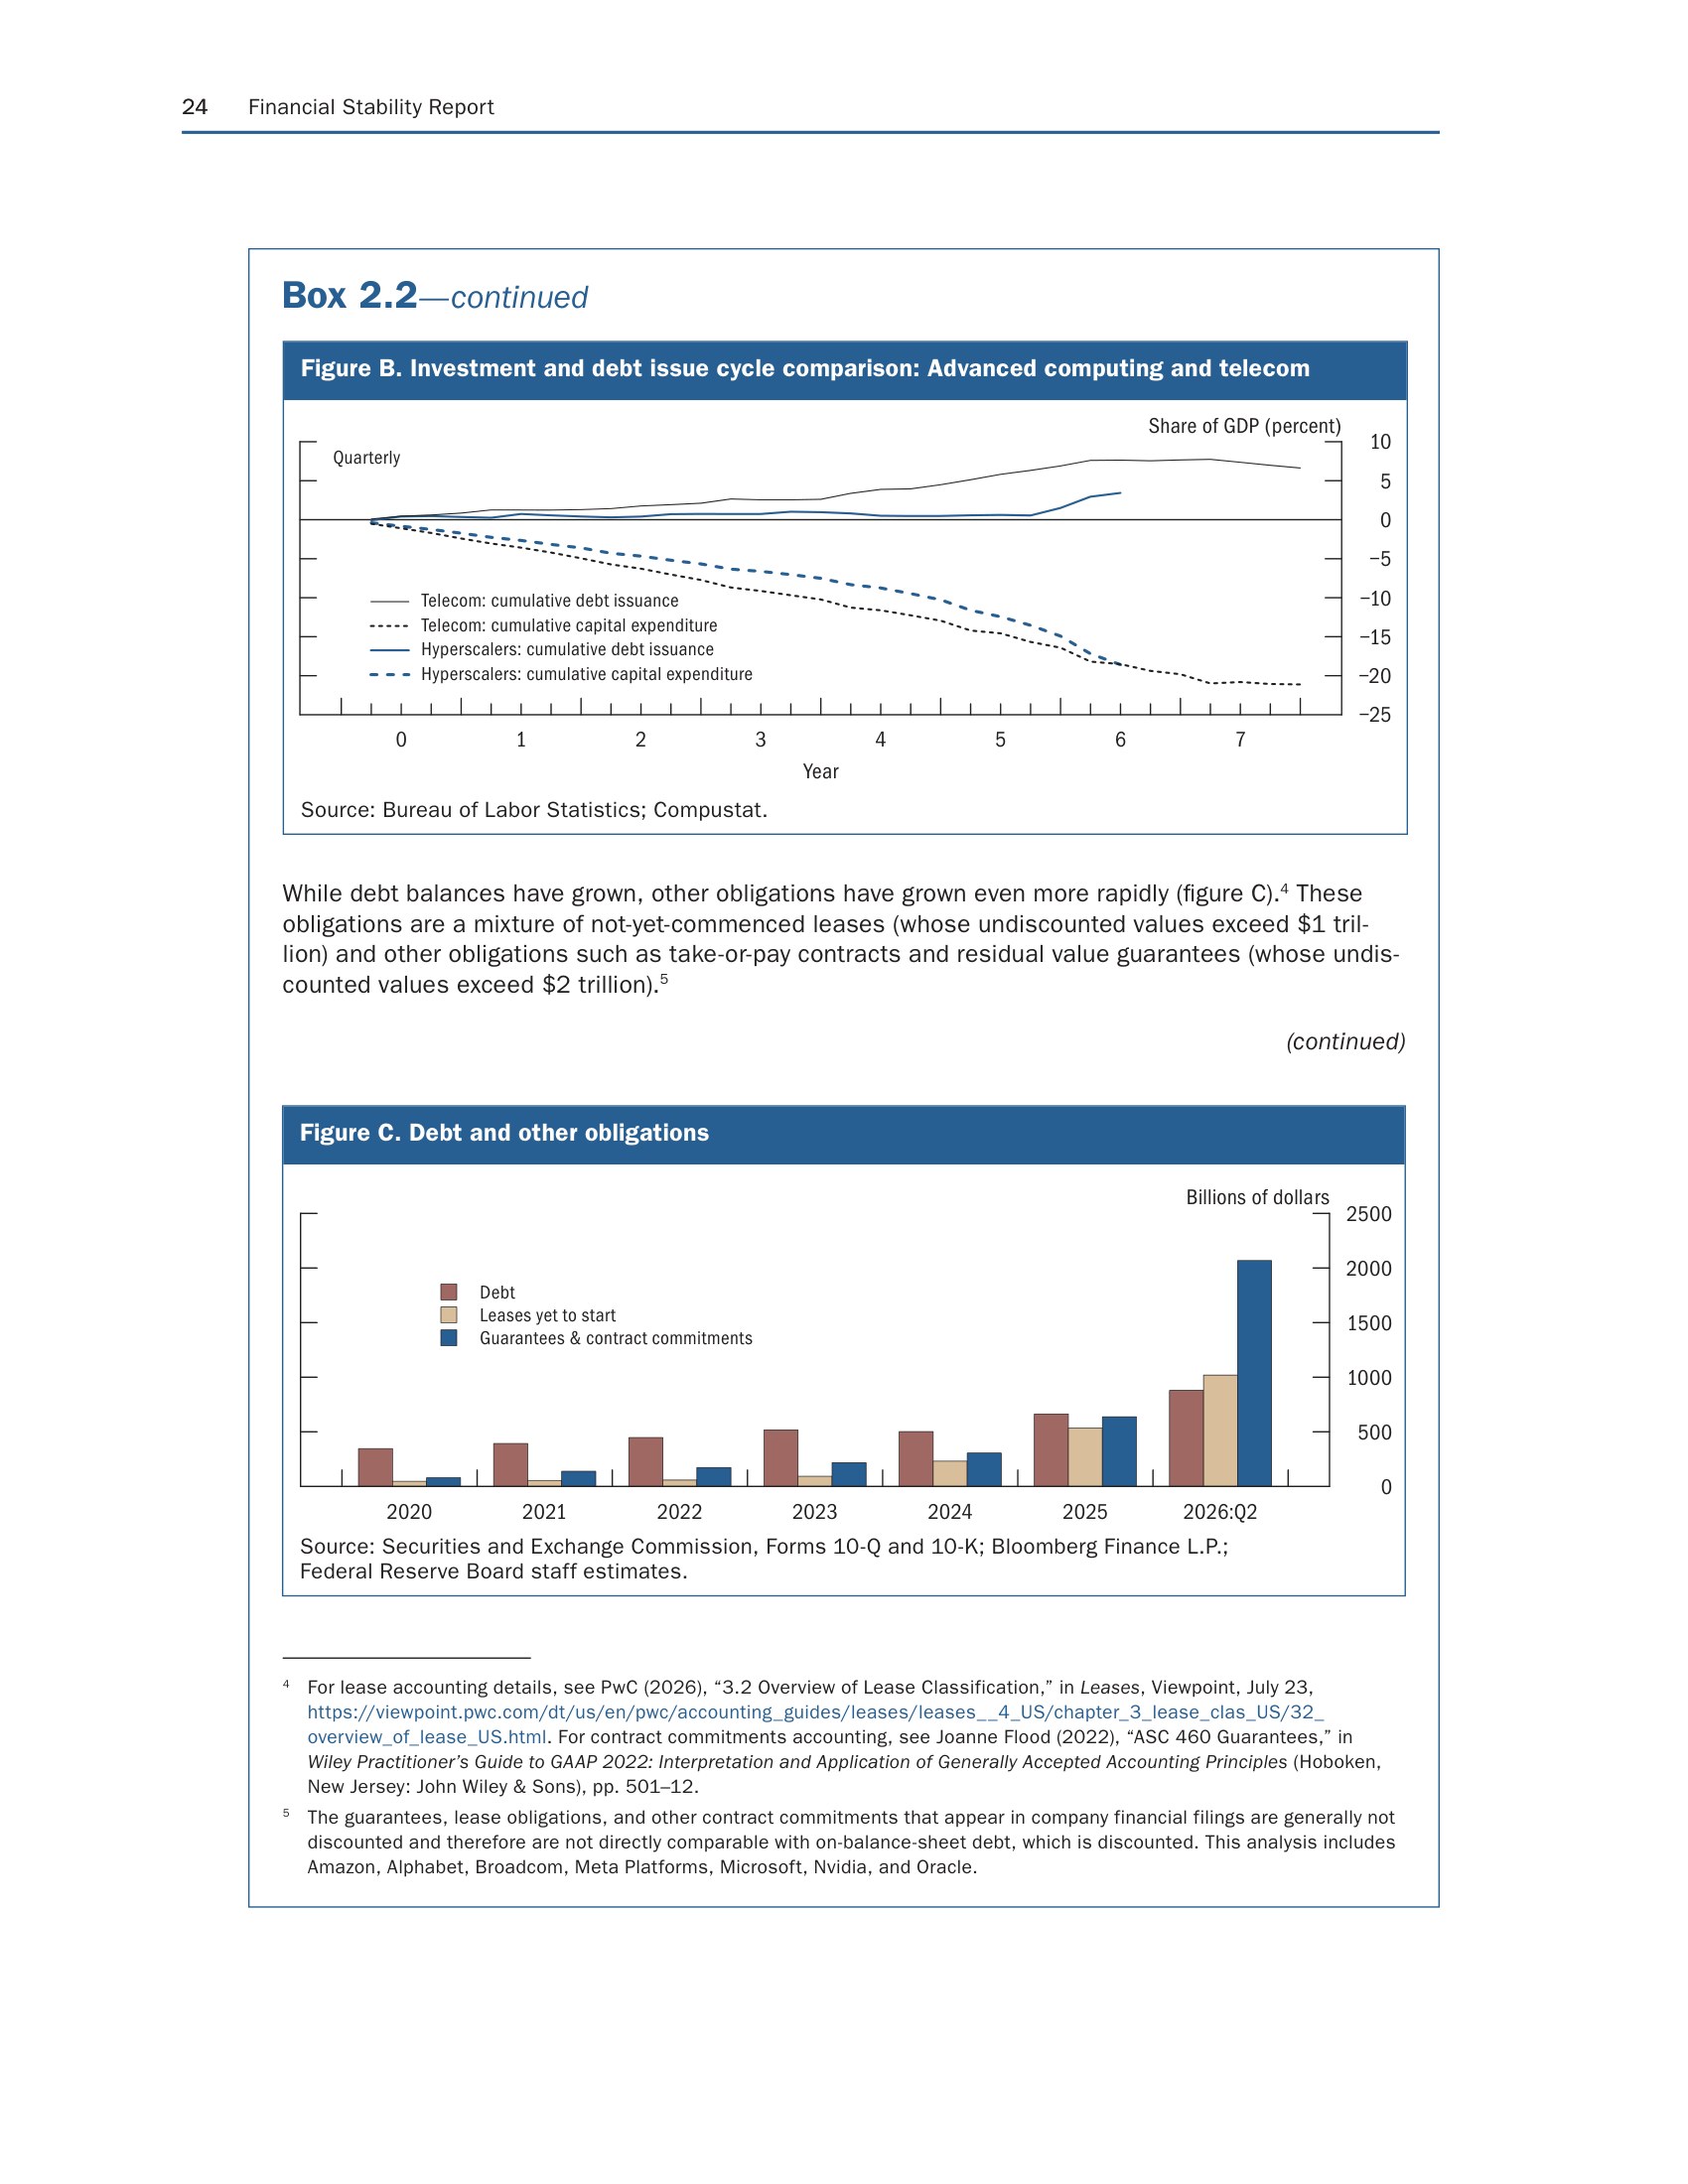
报告把五个超大规模云厂商(Amazon、Alphabet、Meta、Microsoft、Oracle)2020 年起的累计资本开支与发债,按同期 GDP 缩放后,与 1995 年宽带投资周期启动后全部电信公司的同口径曲线放在一起。资本开支的两条曲线贴合得很近,而 AI 线近期在加速,报告据此判断当前周期的投资强度可能相对较快超过 90 年代的电信周期。两条线的差别在发债端:云厂商现金流充沛,同等投资强度下发债需求长期偏低,这个状态维持到了今年。
巴尔在演讲中呼应了这组对照。他说这七家公司的债务增长让人想起 1990 年代末到 2000 年代初的电信投资周期,超大规模云厂商尚未超过上一轮周期的对标者,但资本开支的加速显示这一天可能不远。报告脚注还原了 1995 年的起点:光学技术的多项突破、NSF 骨干网私有化,加上网景上市点燃的流量增长预期,电信业由此进入宽带基建周期。
调查中受访者对 AI 风险的表述分三层:股票估值偏高、AI 相关的复杂融资结构、AI 赋能的网络攻击。与循环融资直接相关的是第二层,而第一层估值的修正风险与第二层融资结构的脆弱性互为放大器,这是受访者提到的传导路径,报告原文称之为可能放大损失(amplify losses)的组合。
说明
本文为美联储公开报告与演讲内容的整理与分析,不构成投资建议。
来源:
- Federal Reserve Board, Financial Stability Report, November 2026(PDF)
- Federal Reserve Board, Speech by Governor Michael S. Barr, "Some Potential Financial Stability Implications of Artificial Intelligence," November 16, 2026